贸易自由化与企业生产率的关系,是贸易增长研究中微观层面的核心议题。现有研究形成两类经典理论:Melitz的外生资源再配置理论,以及Bustos的内生技术升级理论。但现有文献大多聚焦发达国家之间的自贸协定,针对发展中国家组建自贸区的微观作用机制,相关对比分析尚显不足。本期推介由余淼杰、王霄彤合作发表在《学术月刊》2021年第3期的《中国-东盟自由贸易协定和中国企业生产率》。文章同时检验上述两类理论模型,识别出中国-东盟自贸区关税削减影响制造业企业生产率的两条作用渠道。
文章背景
随着WTO多边贸易体系受阻,区域自贸协定成为全球经贸主流。作为RCEP重要根基,中国-东盟自贸区(CAFTA)是全球最大发展中国家自贸区,2002年启动,2005年实施货物贸易协定,设置两套关税减让轨道;2002-2020年间我国对东盟出口增长15倍。
现有文献存在两处研究缺口:第一,多数研究以北美自贸区等发达经济体协定为样本,针对中国与东盟这类发展中经济体自贸区的实证研究较为匮乏。二者产业结构相近,贸易兼具替代性与互补性,生产率传导机制和发达经济体存在显著区别;第二,已有文献大多单独从资源再配置或者技术升级单一视角展开分析,而本文同时检验两类理论模型,从行业、企业双层面考察贸易自由化对生产率的影响。
数据与变量
关税数据取自WTO的TRAINS数据库,涵盖最惠国税率、普通税率和限制关税信息,包含报告国家、HS6位产品编码、税率等完整信息。本文以东盟各国2002年GDP为权重,加权计算东盟整体关税水平,分别构建东盟进口关税削减(中国出口关税降幅)、中国进口关税削减两组核心解释变量,以此区分出口端规模效应、进口端竞争效应。
企业数据采用国家统计局编制的规模以上工业企业年度调查数据,统计范围为全部国有企业、年主营业务收入500万元以上非国有企业。2000年数据库包含16万家企业,2006年增长至30万家,覆盖国内95%以上工业增加值,包含资产负债表、利润表、现金流量表等上百项财务经营指标。本文研究区间为2002-2007年,以2002年为基准年份,划分幸存者、进入者、退出者三类企业,使用OP、LP两种方法测算企业全要素生产率。
回归模型与理论机制
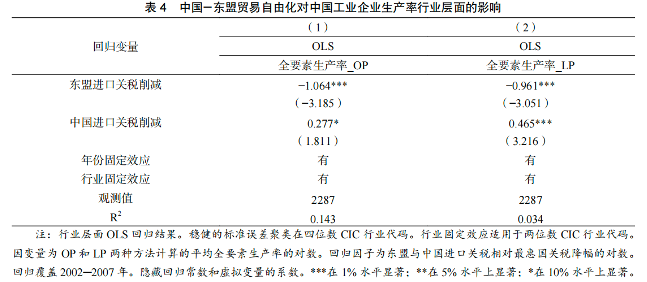
文章分别从行业层面和企业层面进行全要素生产率回归,核心解释变量包含两组:东盟进口关税削减(即中国出口关税下降,反映出口规模效应)与中国进口关税削减(反映进口竞争效应)。
行业层面回归结论:东盟关税削减与行业整体全要素生产率的增加相关,而中国进口关税削减则对行业全要素生产率产生负向影响。企业层面回归结论:东盟进口关税削减显著提升企业TFP;中国进口关税削减依旧对企业TFP产生负向影响,控制企业规模、企业年龄、资本密集度后,核心变量符号不变,出口关税削减的系数显著性、系数绝对值进一步变大。规模大、资本密集度高、成立时间久的企业自身生产率更高。出口关税下调的政策效果存在明显差异:对国有企业的正向作用更小;对广东、广西毗邻东盟地区企业的提升效果更大。
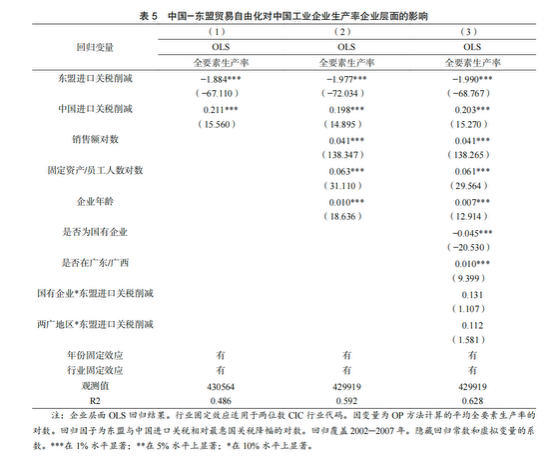
机制一:行业资源再配置(验证Melitz模型)
1. 企业退出:关税削减政策使生产率较低、规模较小、资本密集度较低的企业被迫淘汰出市场,退出市场的可能性增大。
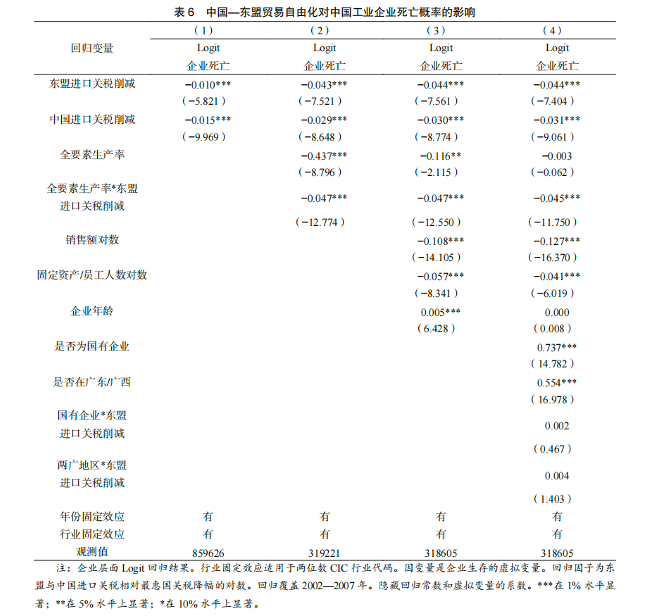
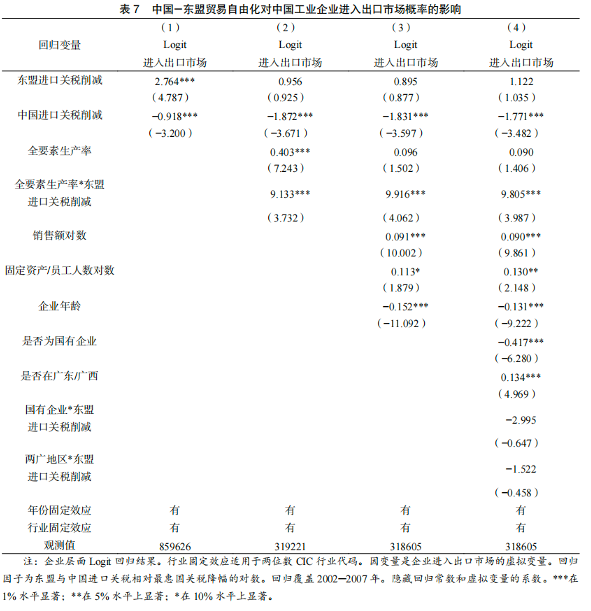
2. 高生产率非出口企业进入出口市场:贸易成本下降使高生产率、规模较大、资本密集且较年轻的企业更有可能进入出口市场。
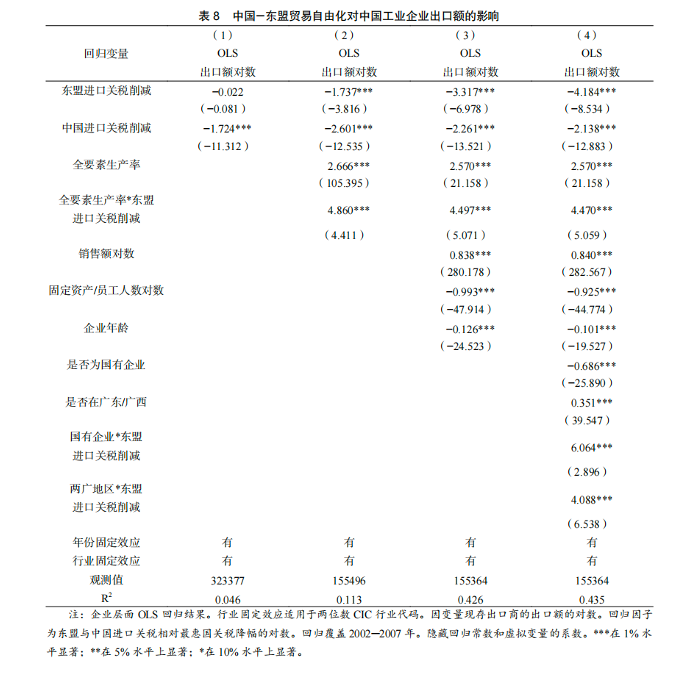
3. 存量出口企业扩大出口规模:贸易成本下降带来出口利润提升,原有出口企业会扩大外销规模。
4. 上述企业进入、退出和出口扩张行为共同推动行业内部资源重新配置,从而提高行业整体生产率。
机制二:技术投入(验证Bustos模型)
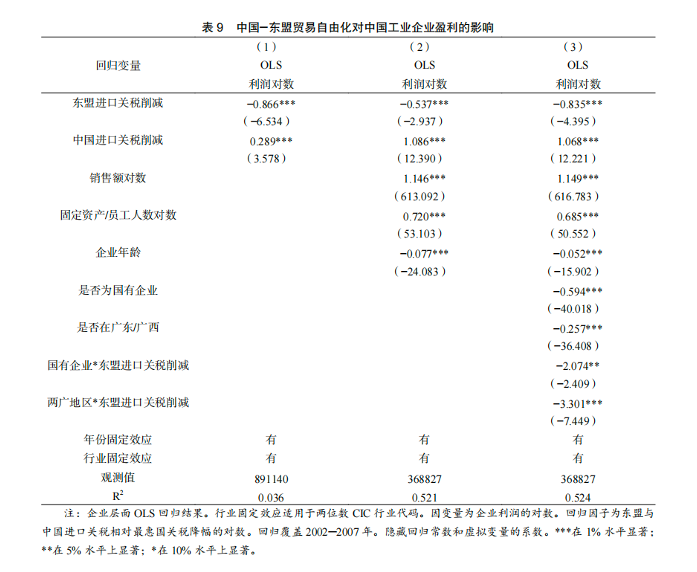
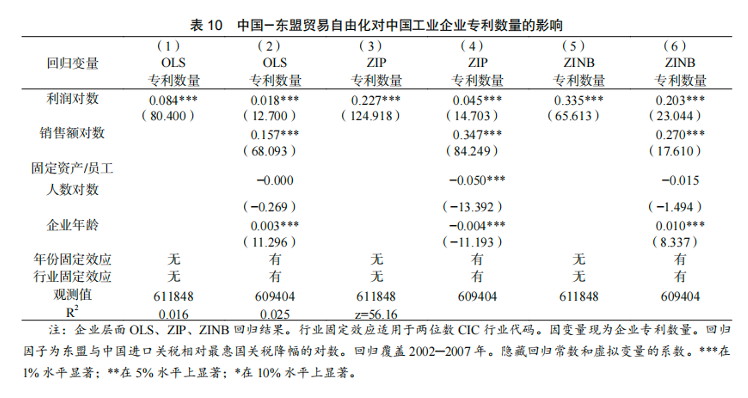
实证结果显示,出口关税减让显著提升了中国企业的盈利水平,为微观主体的资本积累和后续创新提供了充裕的内生资金保障。贸易成本下降带来利润增长,企业可承担技术引进、研发的固定成本,实现生产率内生提升。样本中大量企业专利数量为0,因此采用OLS、ZIP、ZINB多种回归模型开展检验,Vuong检验结果表明ZINB模型拟合效果最优,结果表明,出口关税削减显著提高企业盈利,企业利润增加与专利申请数量显著正相关,说明利润增加能够为企业采用新技术提供资金保障,技术采用是企业生产率增长的重要机制。
政策启示
研究表明,中国-东盟自贸区关税削减主要通过两条渠道提升生产率:一是行业内部的资源重新配置;二是企业层面的技术升级。据此,应当持续深化区域自贸合作,充分发挥贸易自由化在优化资源配置、倒逼企业技术进步方面的积极作用;同时需要重视进口竞争对本土行业的冲击,对竞争力偏弱的企业予以适度扶持,进一步释放RCEP等区域协定的制度红利。